
দ্য সিভিলিয়ানস । নিউজ ডেস্ক ।
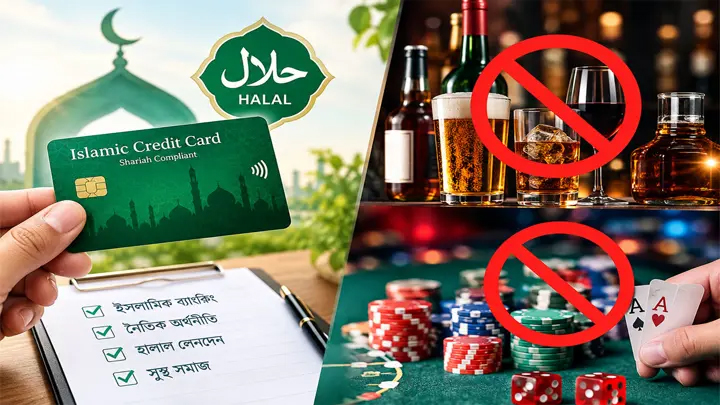
ইসলামিক ক্রেডিট কার্ড ব্যবহারে নতুন বিধিনিষেধ জারি করেছে বাংলাদেশ ব্যাংক। শরিয়াহভিত্তিক এই কার্ড দিয়ে মদ ও মদ বিক্রির প্রতিষ্ঠান, জুয়া ও বাজি, প্রাপ্তবয়স্ক বিনোদন, নাইট ক্লাব, শূকরজাত পণ্য, সুদভিত্তিক আর্থিক সেবা এবং প্রচলিত বীমাসহ শরিয়াহসম্মত নয় এমন বিভিন্ন খাতে বিল পরিশোধ করা যাবে না। এসব লেনদেন ঠেকাতে কার্ড অনুমোদনের পর্যায়েই নির্দিষ্ট ব্যবসায়ী শ্রেণি সংকেত বন্ধ রাখার নির্দেশ দেওয়া হয়েছে।
বাংলাদেশ ব্যাংকের ইসলামী ব্যাংকিং নিয়ন্ত্রণ ও নীতি বিভাগ ২৭ সেপ্টেম্বর ‘ব্যাংকের ইসলামিক ক্রেডিট কার্ড পরিচালনা নির্দেশিকা’ জারি করে। ব্যাংক কোম্পানি আইন অনুযায়ী জারি করা এই নির্দেশনা তাৎক্ষণিকভাবে কার্যকর হয়েছে। কেন্দ্রীয় ব্যাংক বলেছে, ইসলামিক ক্রেডিট কার্ডের পণ্য, চুক্তি, লেনদেন, ফি, কার্যক্রম, ঝুঁকি ব্যবস্থাপনা এবং গ্রাহক সুরক্ষা ব্যবস্থা শরিয়াহর নীতিমালা ও বাংলাদেশ ব্যাংকের সংশ্লিষ্ট বিধানের সঙ্গে সামঞ্জস্যপূর্ণ হতে হবে।
নির্দেশিকায় ইসলামিক ক্রেডিট কার্ডের ঋণসুবিধাকে সুদমুক্ত ঋণ হিসেবে বিবেচনা করার কাঠামো নির্ধারণ করা হয়েছে। কার্ডের মাধ্যমে ঋণ, নগদ উত্তোলন বা বিলম্বিত পরিশোধের ক্ষেত্রে মূল অর্থের ওপর সুদ বা ঋণের পরিমাণ ও সময়ের সঙ্গে বাড়তে থাকা কোনো মুনাফা নেওয়া যাবে না। নির্দিষ্ট সেবার বিপরীতে সেবামূল্য নেওয়া যাবে। তবে ঋণ দেওয়ার মাধ্যমে অতিরিক্ত মুনাফা করার সুযোগ রাখা হয়নি।
নির্দেশিকায় নিষিদ্ধ লেনদেন ঠেকাতে স্বয়ংক্রিয় নিয়ন্ত্রণ ব্যবস্থার ওপর বিশেষ গুরুত্ব দেওয়া হয়েছে। ব্যবসায়ী শ্রেণি সংকেতের মাধ্যমে মদ, জুয়া, বাজি, প্রাপ্তবয়স্ক বিনোদন, নাইট ক্লাব, প্রচলিত বীমা, সুদভিত্তিক আর্থিক প্রতিষ্ঠান, শূকরজাত পণ্যসহ বিভিন্ন খাতের লেনদেন আটকে দিতে হবে। নিষিদ্ধ শ্রেণির তালিকা ব্যাংকের শরিয়াহ তদারকি কমিটির অনুমোদন ও তত্ত্বাবধানে পরিচালিত হবে। বছরে অন্তত একবার এ ব্যবস্থার শরিয়াহ নিরীক্ষাও করতে হবে।
বিল পরিশোধে দেরি হলেও ব্যাংকের আয়ের সুযোগ সীমিত করেছে কেন্দ্রীয় ব্যাংক। নির্ধারিত সময়ের মধ্যে বিল পরিশোধ না করলে নির্দিষ্ট জরিমানা নেওয়া যেতে পারে। তবে সেই অর্থ ব্যাংকের আয় হিসেবে দেখানো যাবে না। আলাদা দাতব্য হিসাবে জমা রেখে নির্ধারিত দাতব্য কাজে ব্যয় করতে হবে। শরিয়াহবহির্ভূত উৎস থেকে কোনো আয় হলে সেটিও আলাদা হিসাবে স্থানান্তর করে দাতব্য কাজে ব্যবহারের নির্দেশ রয়েছে।
গ্রাহক সুরক্ষায়ও নতুন বিধান রাখা হয়েছে। কার্ড পাওয়ার পর পাঁচ কার্যদিবসের মধ্যে গ্রাহক কোনো জরিমানা ছাড়াই চুক্তি বাতিল করতে পারবেন। তবে কার্ড সক্রিয় বা প্রথমবার ব্যবহার করা হলে এই সুযোগ শেষ হবে। নির্দিষ্ট অনলাইন ও দেশীয় লেনদেনে অতিরিক্ত নিরাপত্তা যাচাই এবং তাৎক্ষণিক লেনদেনের সতর্কবার্তার ব্যবস্থাও রাখতে হবে। কার্ড হারানো বা চুরির খবর ব্যাংককে জানানোর পর সংঘটিত অননুমোদিত লেনদেনের অর্থ নির্ধারিত সময়ের মধ্যে গ্রাহককে ফেরত দেওয়ার বিধান রয়েছে।
নির্দেশনা অনুযায়ী ইসলামিক ব্যাংকিং সেবা দেওয়ার অনুমোদন থাকা তফসিলি ব্যাংক বাংলাদেশি মুদ্রায় ইসলামিক ক্রেডিট কার্ড দিতে পারবে। বিদেশি মুদ্রা বা দ্বৈত মুদ্রার কার্ড দিতে হলে সংশ্লিষ্ট ব্যাংককে অনুমোদিত বৈদেশিক মুদ্রা ব্যবসায়ী হতে হবে। প্রতিটি ব্যাংকের শরিয়াহ তদারকি কমিটিকে কার্ডের পণ্য, নীতি, ফি ও পরিচালন কাঠামো তদারক করতে হবে।
বাংলাদেশ ব্যাংক বলছে, নতুন কাঠামোর লক্ষ্য হলো শরিয়াহসম্মত কার্ডভিত্তিক লেনদেনের জন্য একটি সুস্পষ্ট নিয়ন্ত্রক ব্যবস্থা তৈরি করা এবং একই সঙ্গে ঝুঁকি ব্যবস্থাপনা, স্বচ্ছতা ও গ্রাহক অধিকার জোরদার করা। দেশে ইসলামিক ব্যাংকিংয়ের বিস্তারের সঙ্গে কার্ডভিত্তিক সেবার চাহিদা বাড়ার প্রেক্ষাপটে এই নির্দেশনাকে একটি পূর্ণাঙ্গ পরিচালন কাঠামো হিসেবে দেখা হচ্ছে।