
দ্য সিভিলিয়ানস । নিউজ ডেস্ক ।
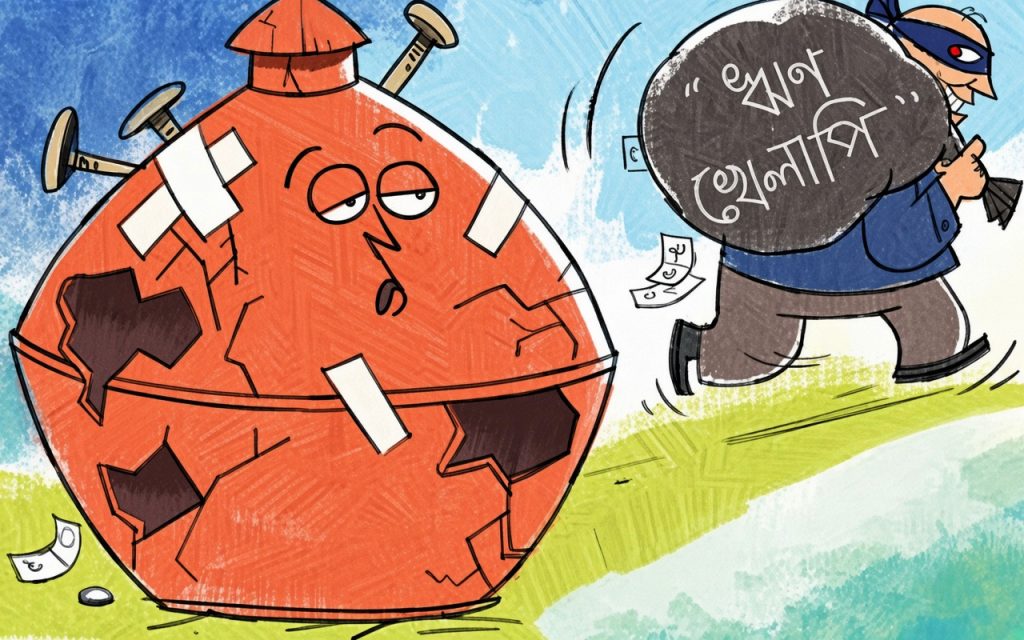
দেশের ব্যাংক খাতে খেলাপি ঋণের চাপ এখনো তীব্র। জুন ২০২৬ শেষে ব্যাংকগুলোর মোট বিতরণ করা ঋণের প্রায় এক-তৃতীয়াংশ খেলাপি হয়ে পড়েছে। তবে এই সংকটের মধ্যেও ১৩টি বেসরকারি ব্যাংক তাদের খেলাপি ঋণের অনুপাত ৫ শতাংশের নিচে রাখতে পেরেছে।
বাংলাদেশ ব্যাংকের জুনভিত্তিক তথ্য অনুযায়ী, ওই সময় দেশের ব্যাংক খাতে মোট খেলাপি ঋণের পরিমাণ প্রায় ৬ লাখ ৬ হাজার কোটি টাকা। মোট ঋণের তুলনায় খেলাপি ঋণের হার দাঁড়ায় ৩২ দশমিক ৭৮ শতাংশ। মার্চে এ হার ছিল ৩২ দশমিক ২৬ শতাংশ। বিশ্বব্যাংকও মার্চ শেষে বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের হার ৩২ দশমিক ৬ শতাংশ উল্লেখ করে জানিয়েছিল, দক্ষিণ এশিয়ার ব্যাংকগুলোর গড়ের তুলনায় বাংলাদেশের পরিস্থিতি অনেক বেশি ঝুঁকিপূর্ণ।
এই পরিস্থিতিতে ৫ শতাংশের কম খেলাপি ঋণ থাকা ১৩টি ব্যাংক হলো কমিউনিটি ব্যাংক, ব্র্যাক ব্যাংক, পূবালী ব্যাংক, সিটিজেনস ব্যাংক, প্রাইম ব্যাংক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, যমুনা ব্যাংক, বেঙ্গল কমার্শিয়াল ব্যাংক, এনসিসি ব্যাংক, উত্তরা ব্যাংক, শাহ্জালাল ইসলামী ব্যাংক ও সীমান্ত ব্যাংক।
খেলাপি ঋণের অনুপাত সবচেয়ে কম কমিউনিটি ব্যাংকে। জুন শেষে ব্যাংকটির মোট ঋণের মাত্র শূন্য দশমিক ৩৩ শতাংশ খেলাপি ছিল। দ্বিতীয় অবস্থানে ব্র্যাক ব্যাংক, যার খেলাপি ঋণের হার ২ দশমিক ৫ শতাংশের কাছাকাছি। ব্যাংকটির নিজস্ব আর্থিক প্রতিবেদনে ২০২৫ সালের জুনে খেলাপি ঋণের হার ৩ দশমিক ৩৭ শতাংশ ছিল। পরবর্তী সময়ে তা আরও কমেছে।
তালিকায় তৃতীয় অবস্থানে পূবালী ব্যাংক। জুন শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ২ দশমিক ৪৬ শতাংশ। এরপর সিটিজেনস ব্যাংকের ২ দশমিক ৬৫ শতাংশ, প্রাইম ব্যাংকের ২ দশমিক ৭৪ শতাংশ এবং সিটি ব্যাংকের ২ দশমিক ৭৯ শতাংশ। ইস্টার্ন ব্যাংকের খেলাপি ঋণের হার ছিল ৩ দশমিক ২৮ শতাংশ।
এরপর রয়েছে যমুনা ব্যাংক, বেঙ্গল কমার্শিয়াল ব্যাংক, এনসিসি ব্যাংক, উত্তরা ব্যাংক, শাহ্জালাল ইসলামী ব্যাংক ও সীমান্ত ব্যাংক। এসব ব্যাংকের খেলাপি ঋণের হার যথাক্রমে ৩ দশমিক ৩৫, ৪ দশমিক ৭, ৪ দশমিক ১৯, ৪ দশমিক ৩৬, ৪ দশমিক ৮২ ও ৪ দশমিক ৮৮ শতাংশ।
ব্যাংক খাতসংশ্লিষ্টদের মতে, ঋণ অনুমোদনে নিয়মতান্ত্রিক প্রক্রিয়া, গ্রাহকের পরিশোধ সক্ষমতা যাচাই, ঋণ পোর্টফোলিওতে বৈচিত্র্য এবং ঝুঁকি ব্যবস্থাপনা খেলাপি ঋণ নিয়ন্ত্রণে গুরুত্বপূর্ণ ভূমিকা রাখে। তবে একটি ব্যাংকের খেলাপি ঋণের হার কম হলেই পুরো আর্থিক পরিস্থিতি ভালো—এমন সিদ্ধান্তে পৌঁছানোর আগে মূলধন পর্যাপ্ততা, তারল্য, মুনাফা, সংরক্ষণ ব্যবস্থা ও ঋণের আকারসহ অন্যান্য সূচকও বিবেচনা করা প্রয়োজন।
অন্যদিকে ব্যাংক খাতের সামগ্রিক পরিস্থিতি নিয়ে আন্তর্জাতিক সংস্থাগুলোও উদ্বেগ জানিয়েছে। বিশ্বব্যাংক বলেছে, দুর্বল করপোরেট সুশাসন, নিয়ন্ত্রক দুর্বলতা এবং সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার প্রবণতা ব্যাংক খাতের সংকটকে গভীর করেছে। ২০২৫ সালের শেষ দিকে বাংলাদেশ ব্যাংকের হিসাবে মোট খেলাপি ঋণের হার ৩০ দশমিক ৬ শতাংশে পৌঁছেছিল।
আন্তর্জাতিক মুদ্রা তহবিলও বাংলাদেশের নতুন সংস্কার কর্মসূচি নিয়ে আলোচনায় ব্যাংক খাতের দুর্বলতাকে বড় চ্যালেঞ্জ হিসেবে চিহ্নিত করেছে। জুলাইয়ে সংস্থাটি ব্যাংক খাত পুনর্গঠনের জন্য বিশ্বাসযোগ্য ও সমন্বিত কৌশল এবং সমস্যাগ্রস্ত ঋণের কার্যকর নিষ্পত্তির প্রয়োজনীয়তার কথা জানায়।
বাংলাদেশ ব্যাংকও খেলাপি ঋণ ব্যবস্থাপনার জন্য ঋণ পুনর্গঠন, দুর্বল ঋণ শনাক্তকরণ ও ব্যাংকের হিসাবপত্রকে আরও স্বচ্ছ করার বিভিন্ন উদ্যোগ নিয়েছে। কেন্দ্রীয় ব্যাংকের হিসাবে মার্চ ২০২৬ শেষে মোট খেলাপি ঋণের অনুপাত ছিল ৩২ দশমিক ২৬ শতাংশ।
ফলে ১৩টি ব্যাংকের তুলনামূলক কম খেলাপি ঋণ ব্যাংক খাতে কিছুটা ভিন্ন চিত্র তুলে ধরলেও সামগ্রিক সংকট কাটাতে ঋণ অনুমোদন, আদায়, সুশাসন, মূলধন ও তদারকি ব্যবস্থার দীর্ঘমেয়াদি সংস্কারই গুরুত্বপূর্ণ হয়ে উঠেছে।
সূত্রঃ প্রথম আলো